一粒760元的片仔癀,终于卖不动了
“药中茅台”这个称呼,片仔癀背了很多年。如今撑起这个称呼的价格体系正在松动。2026年前三季度,片仔癀实现营业收入63.49亿元,同比下降14.68%;归母净利润12.88亿元,同比下降39.53%。单看第三季度,营收17.77亿元、同比下降13.91%,归母净利润1.95亿元、同比大降71.67%,利润降幅比上半年进一步扩大。
资本市场的定价更直接。2021年巅峰时公司市值一度逼近3000亿元,如今只剩800亿元出头,蒸发超过2000亿元。截至11月10日收盘,片仔癀报134.89元/股,总市值813.8亿元。
价格链条的裂口出现在终端。2023年5月,片仔癀锭剂零售指导价从590元一粒上调至760元,涨幅约29%;叠加炒作,巅峰时期一粒的市场流通价被推到1600元。而现在,部分渠道的实际售价已跌到600元上下,二手回收商对2024年产锭剂的报价只有460元一粒,官方零售价与市场价全面倒挂。这粒药已经三年没有提过价。
更值得看的是“卖得更多、收得更少”。2025年,片仔癀肝病用药板块收入42.68亿元,同比下降19.63%;销量却从418.86万盒增至526.98万盒,增长25.81%。公司在年报问询函回复中解释,单价较高的核心锭剂销量下降约21%,而单价较低的胶囊剂等新剂型销量增长约41%——产品结构变了,量的增长掩盖不住价的失守。同期,肝病用药期末库存量51.54万盒,同比暴增265.53%。
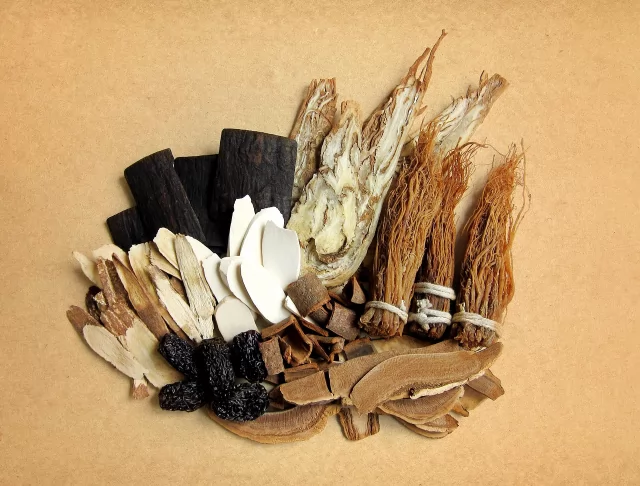
支撑高价的成本逻辑也在瓦解。片仔癀的核心原料是天然牛黄、麝香、三七、蛇胆,其中牛黄和麝香占原材料成本九成以上。天然牛黄价格从2022年的45万元/公斤一路涨到2024年的165万元/公斤,直接推动肝病用药毛利率从2021年的81.79%下滑到2025年的61.29%;而到2026年,牛黄市场报价已回落至约52万元/公斤,跌幅接近七成。“原料稀缺所以药贵”的说法随之失效。
需求端的变化更难逆转。业内分析认为,片仔癀的终端买家里,礼品与囤货这类非医疗需求一度占到七成以上,追涨囤货的循环建立在“明年更贵”的预期上。高端消费收缩后,预期翻转,社交货币的属性失效,囤在手里的货开始往外抛。公司的应对是把货收回来:2025年下半年起开展渠道专项治理,压缩发货、回购滞销库存,宁可牺牲当期销量,换取库存出清。
中康CHIS的院外市场数据能看出一点回暖迹象:2025年上半年是谷底,一季度销售额同比下跌34.9%,二季度跌幅扩大到39.3%;2025年四季度同比转正、增长16.4%,2026年连续三个季度正增长,分别为6.1%、0.9%、7.6%。但报表仍在下滑——出货被压缩,动销在回升,中间约两成的差额,就是渠道正在消化的库存。
新管理层也没有回避问题。总经理施艺雄在11月初的临时股东会上说,前三季度业绩不及预期,“管理层压力也很大”。他把下滑拆成几笔账:投资收益基数落差、主动调整渠道库存、原料成本高位、消费环境偏弱;同时承认三个“不够”——投放节奏不够精细、产品结构不够均衡、机制活力不够充足,一粒锭剂仍贡献集团85%以上的利润。对于一家靠单品撑起估值的公司,这既是解释,也是待解的题。
本文整理自公开网络信息,仅供资讯参考,不构成投资建议。